

이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
달봉이의 생활연구소입니다.
2026년 5월 보건복지부가 발표한 내용 중 많은 분들이 주목한 숫자가 있습니다. 국민연금 노령연금을 함께 받는 부부 수급자가 93만 쌍을 돌파했으며, 그 중 부부 합산 최고 수령액은 월 554만원이었습니다. 그런데 같은 통계에서 전체 부부 수급자의 89%는 두 사람을 합쳐도 200만원이 되지 않았습니다. 이 격차를 만들어낸 것은 무엇일까요. 연기연금·추납·임의가입 등 수령액을 극대화하는 전략을 하나씩 정리했습니다.
국민연금 부부 554만원 핵심 요약
- 부부 합산 최고 수령액: 월 554만원 (남편 265만원 + 아내 289만원)
- 합산 가입 기간: 677개월 (남편 333개월 + 아내 344개월)
- 핵심 전략: 연기연금 5년 신청 (최대 36% 가산)
- 부부 평균 수령액: 월 120만원 (전체의 89%가 200만원 미만)
- 수령액 높이는 방법: 임의가입·추납·반납·임의계속가입·연기연금
- 전업주부도 가능: 60세 미만이면 임의가입으로 가입 기간 쌓기 가능
📒 이 글의 순서
2026년 국민연금 부부 수급 현황
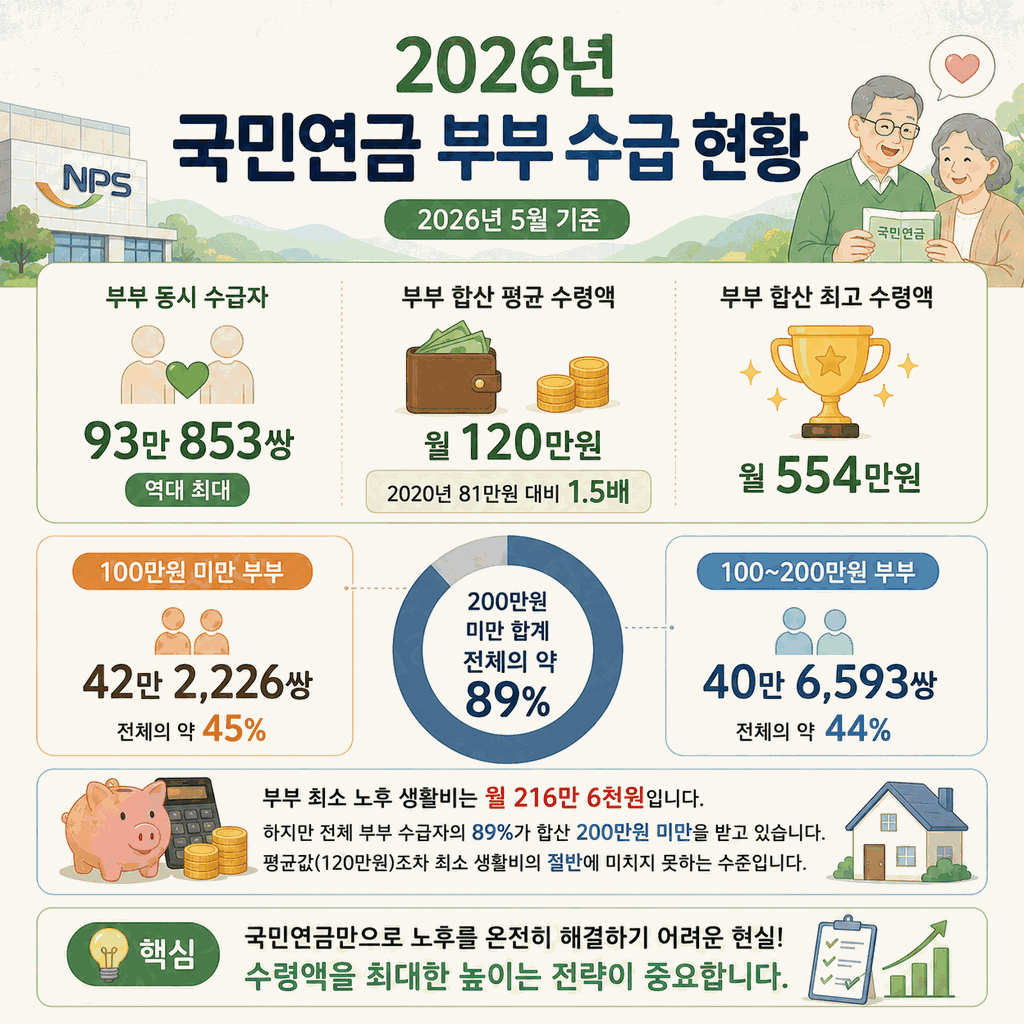
| 항목 | 현황 (2026년 5월 기준) |
|---|---|
| 부부 동시 수급자 | 93만 853쌍 (역대 최대) |
| 부부 합산 평균 수령액 | 월 120만원 (2020년 81만원 대비 1.5배) |
| 100만원 미만 부부 | 42만 2,226쌍 (전체의 약 45%) |
| 100~200만원 부부 | 40만 6,593쌍 (약 44%) |
| 200만원 미만 합계 | 전체의 약 89% |
| 부부 합산 최고 수령액 | 월 554만원 |
월 554만원 부부, 어떻게 했나
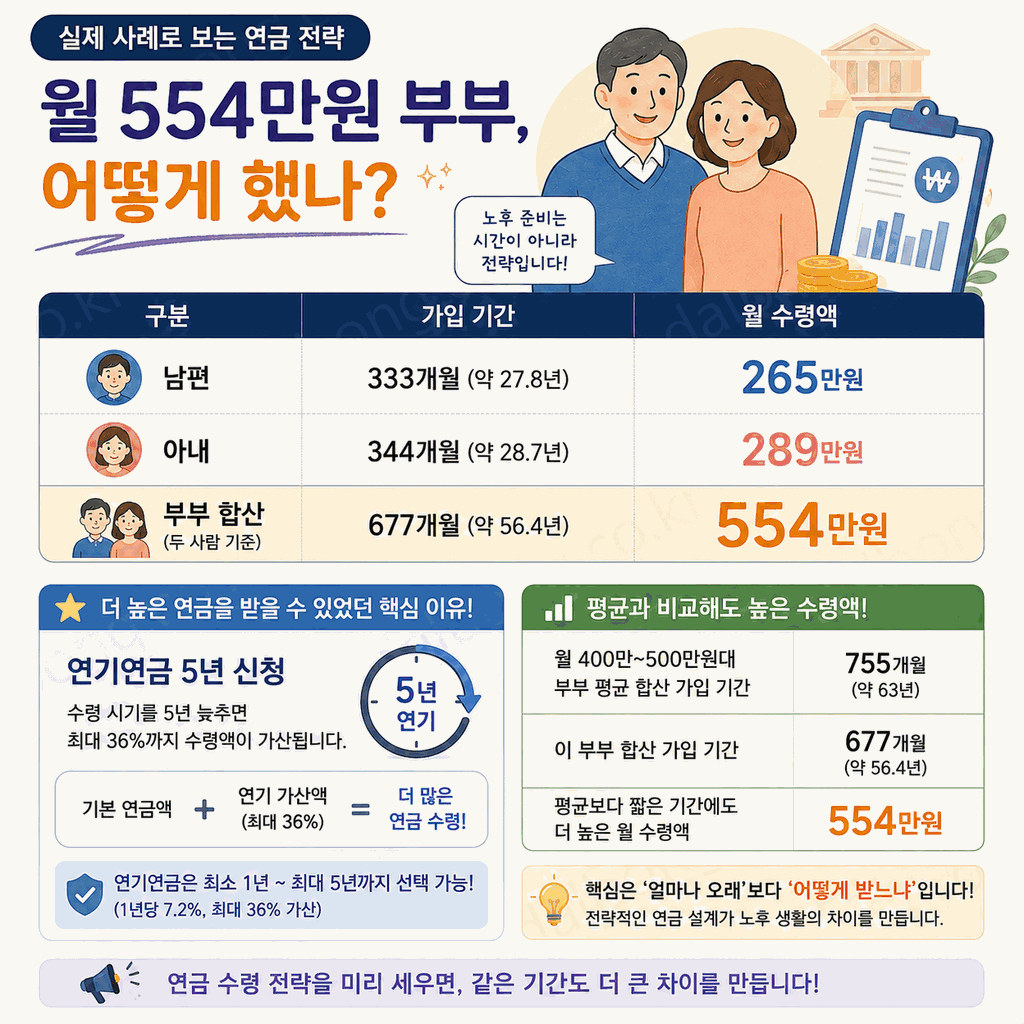
| 구분 | 가입 기간 | 월 수령액 |
|---|---|---|
| 남편 | 333개월 (약 27.8년) | 265만원 |
| 아내 | 344개월 (약 28.7년) | 289만원 |
| 부부 합산 | 677개월 (약 56.4년) | 554만원 |
전략 1: 연기연금 (수령 시기 늦추기)
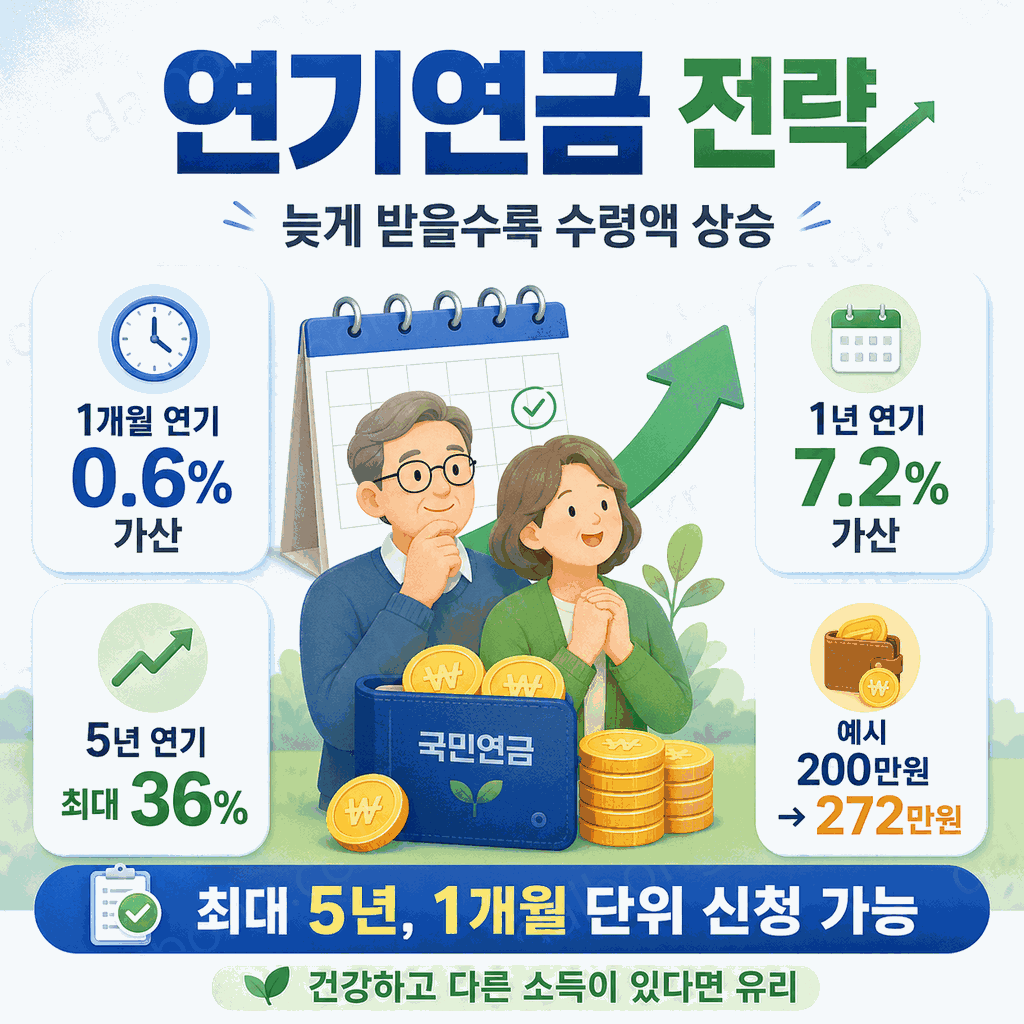
국민연금을 원래 받을 수 있는 시점보다 늦게 받기로 신청하면, 기다리는 기간만큼 수령액이 올라갑니다.
| 연기 기간 | 가산율 |
|---|---|
| 1개월 연기 | 0.6% 가산 |
| 1년 연기 | 7.2% 가산 |
| 5년 연기 (최대) | 36% 가산 |
전략 2: 임의가입 (전업주부도 가능)
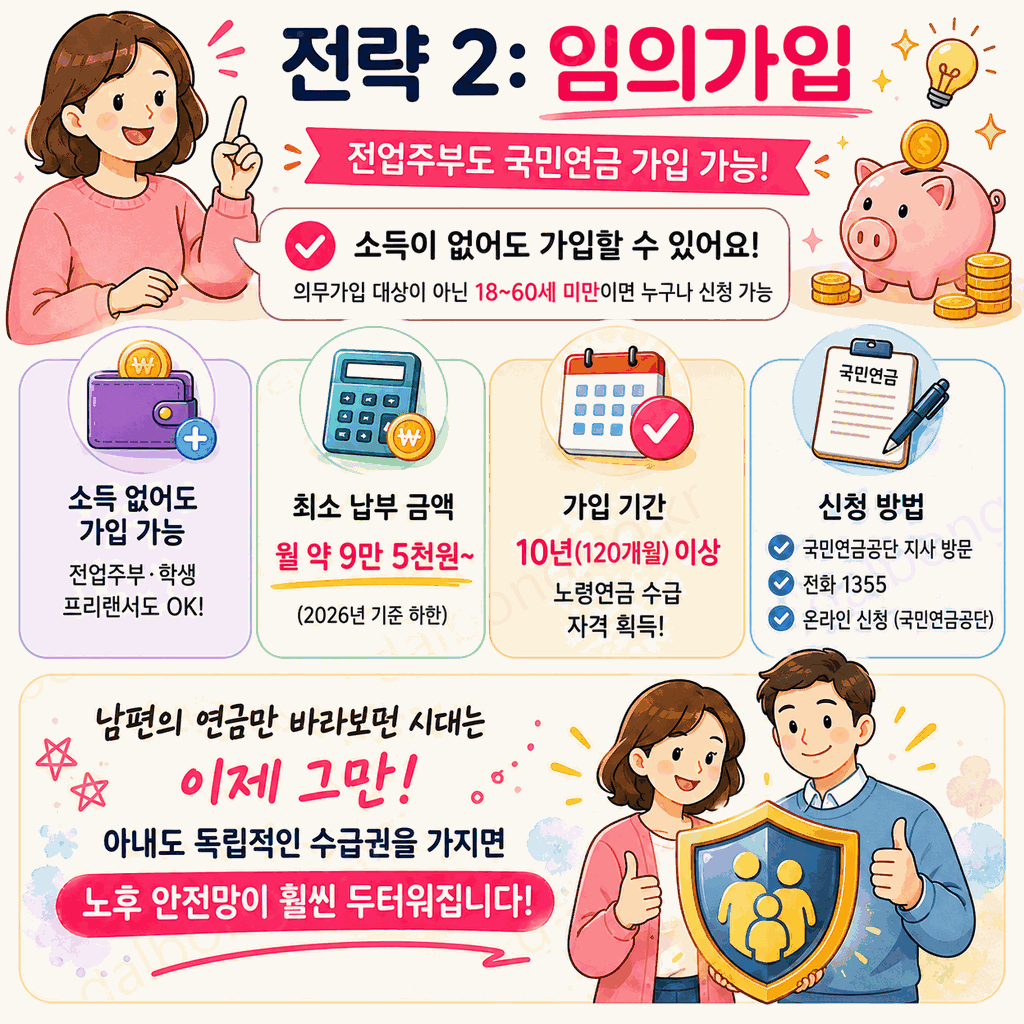
소득이 없어도 국민연금에 가입할 수 있는 제도입니다. 전업주부, 학생, 프리랜서 등 의무 가입 대상이 아닌 18~60세 미만이면 누구나 신청할 수 있습니다.
전략 3: 추납 (과거 공백 기간 채우기)
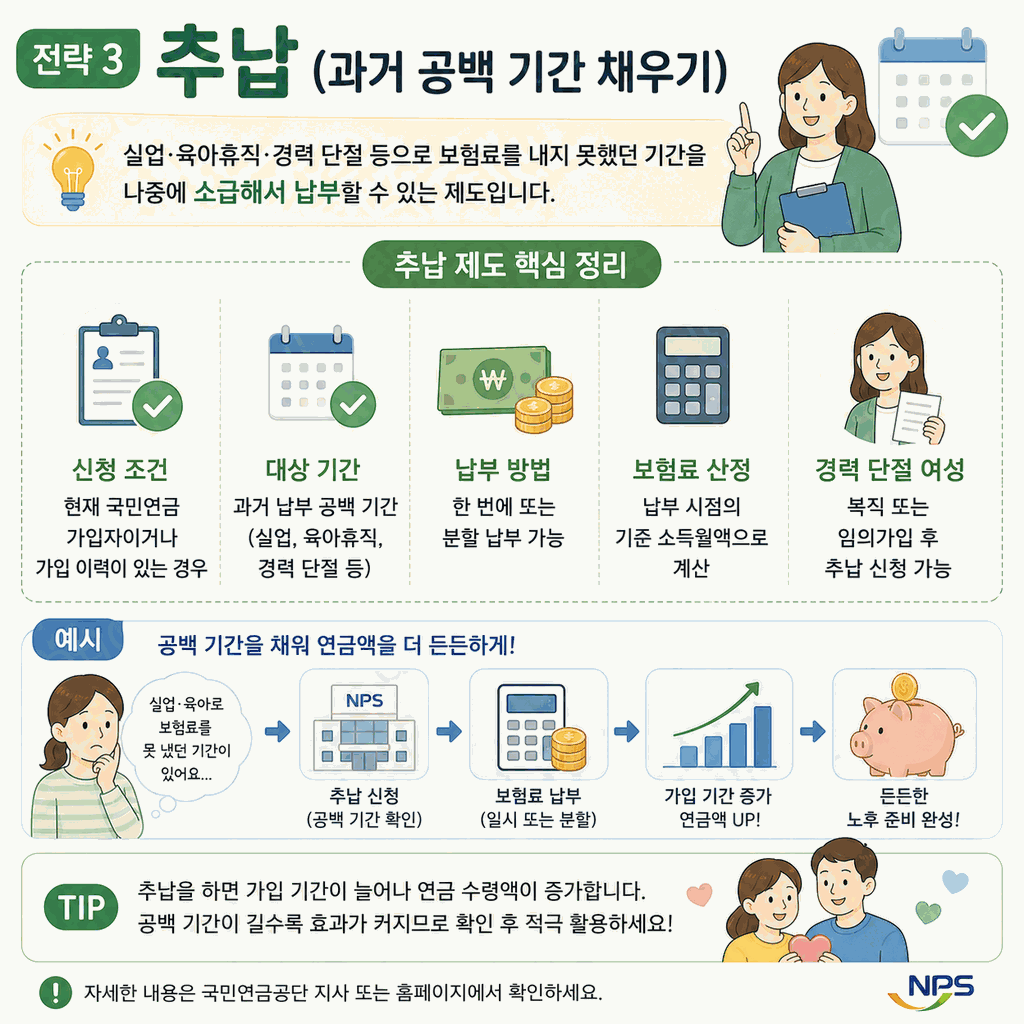
실업·육아휴직·경력 단절 등으로 보험료를 내지 못했던 기간을 나중에 소급해서 납부할 수 있는 제도입니다.
전략 4: 임의계속가입 (60세 이후도 계속)
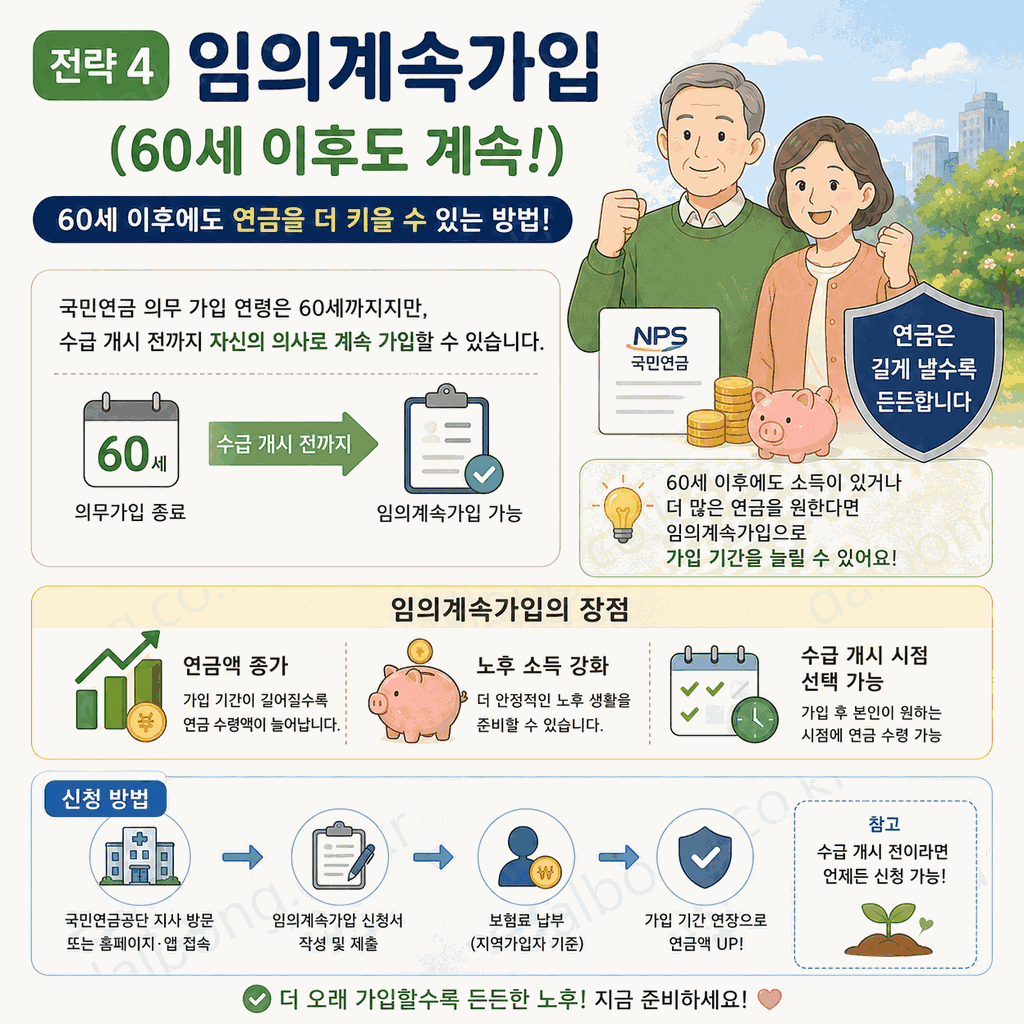
국민연금 의무 가입 연령은 60세까지지만, 수급 개시 전까지 자신의 의사로 계속 가입할 수 있습니다. 60세 이후에도 소득이 있거나 더 많은 연금을 원한다면 임의계속가입을 통해 가입 기간을 늘릴 수 있습니다.
전략 5: 반납 (돌려받은 돈 되돌리기)
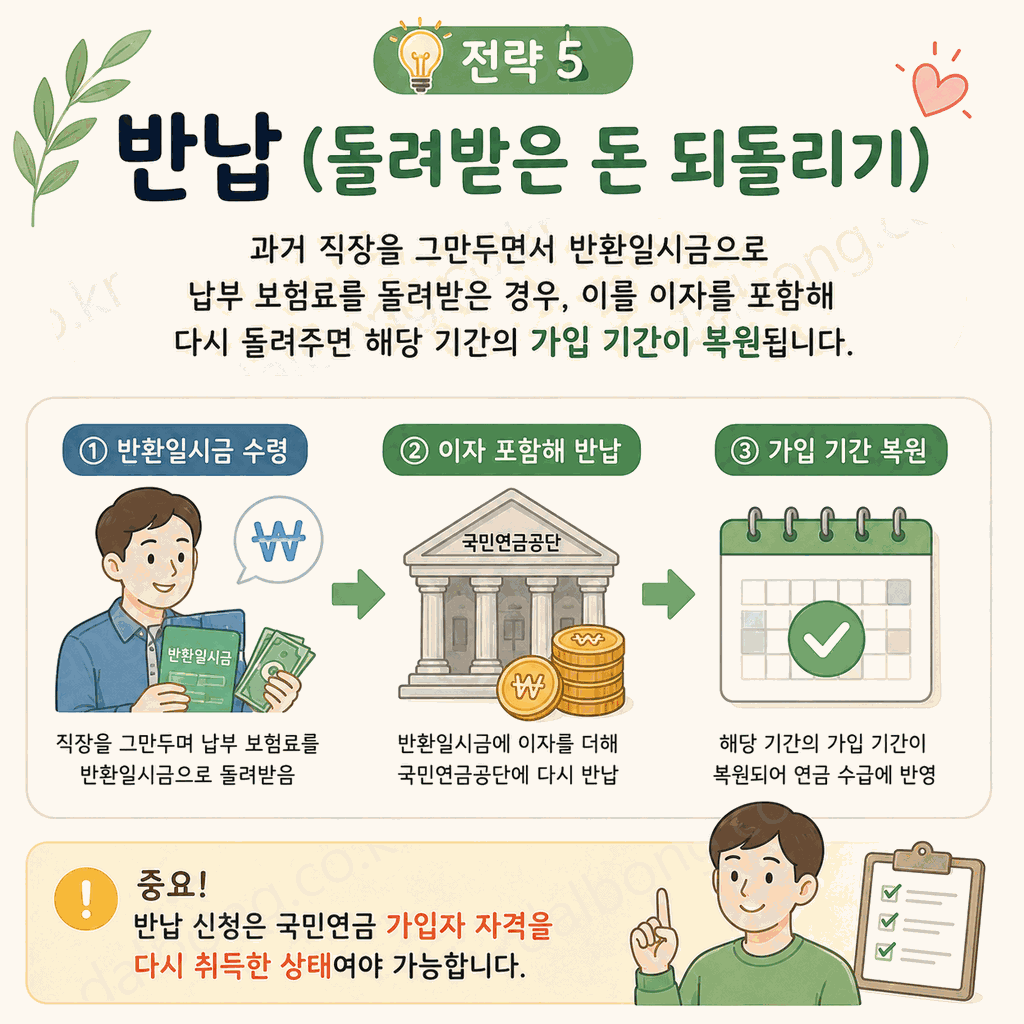
과거 직장을 그만두면서 반환일시금으로 납부 보험료를 돌려받은 경우, 이를 이자를 포함해 다시 돌려주면 해당 기간의 가입 기간이 복원됩니다. 단, 국민연금 가입자 자격을 다시 취득한 상태여야 신청 가능합니다.
현실 점검: 89%는 200만원 미만
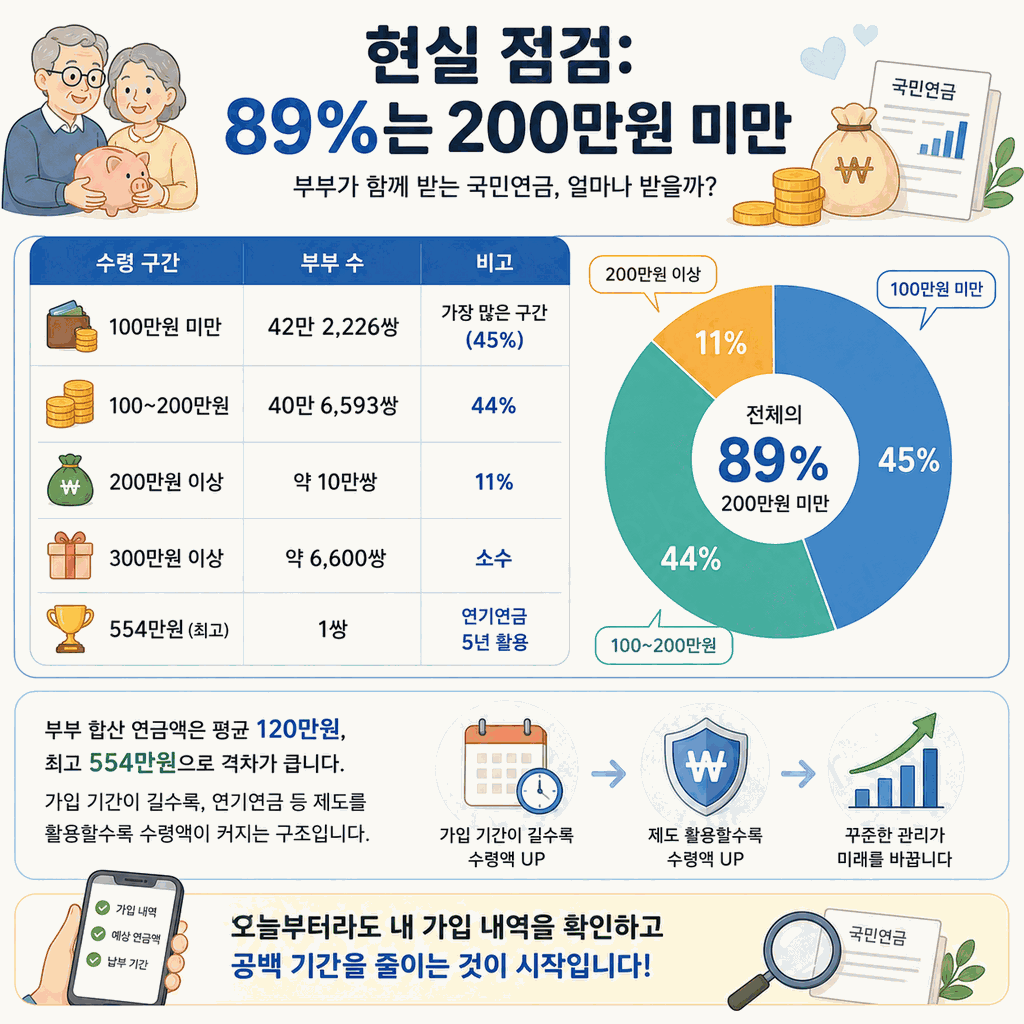
| 수령 구간 | 부부 수 | 비고 |
|---|---|---|
| 100만원 미만 | 42만 2,226쌍 | 가장 많은 구간 (45%) |
| 100~200만원 | 40만 6,593쌍 | 44% |
| 200만원 이상 | 약 10만쌍 | 11% |
| 300만원 이상 | 약 6,600쌍 | 소수 |
| 554만원 (최고) | 1쌍 | 연기연금 5년 활용 |
내 연금 조회 방법
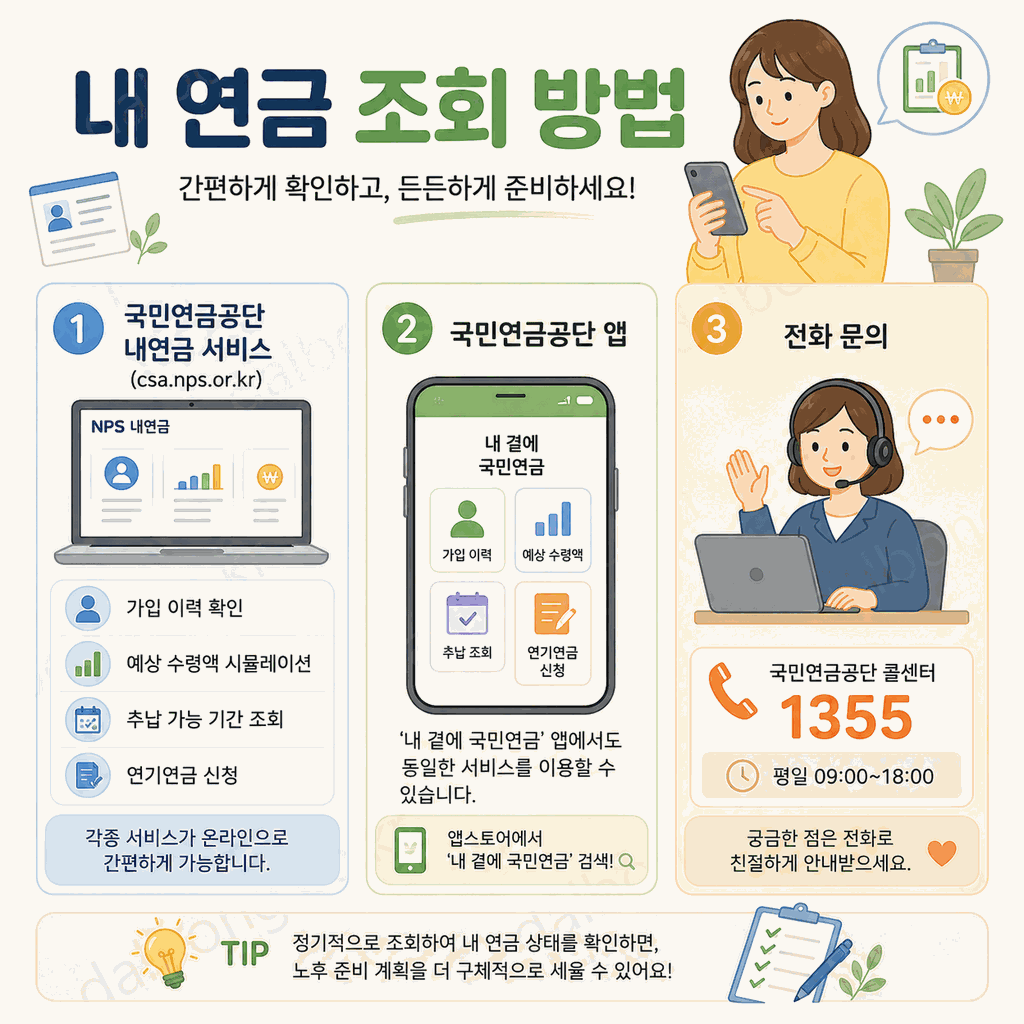
가입 이력 확인, 예상 수령액 시뮬레이션, 추납 가능 기간 조회, 연기연금 신청까지 온라인으로 가능합니다.국민연금공단 앱
‘내 곁에 국민연금’ 앱에서도 동일한 서비스를 이용할 수 있습니다.전화 문의
국민연금공단 콜센터: 1355 (평일 09:00~18:00)
자주 묻는 질문
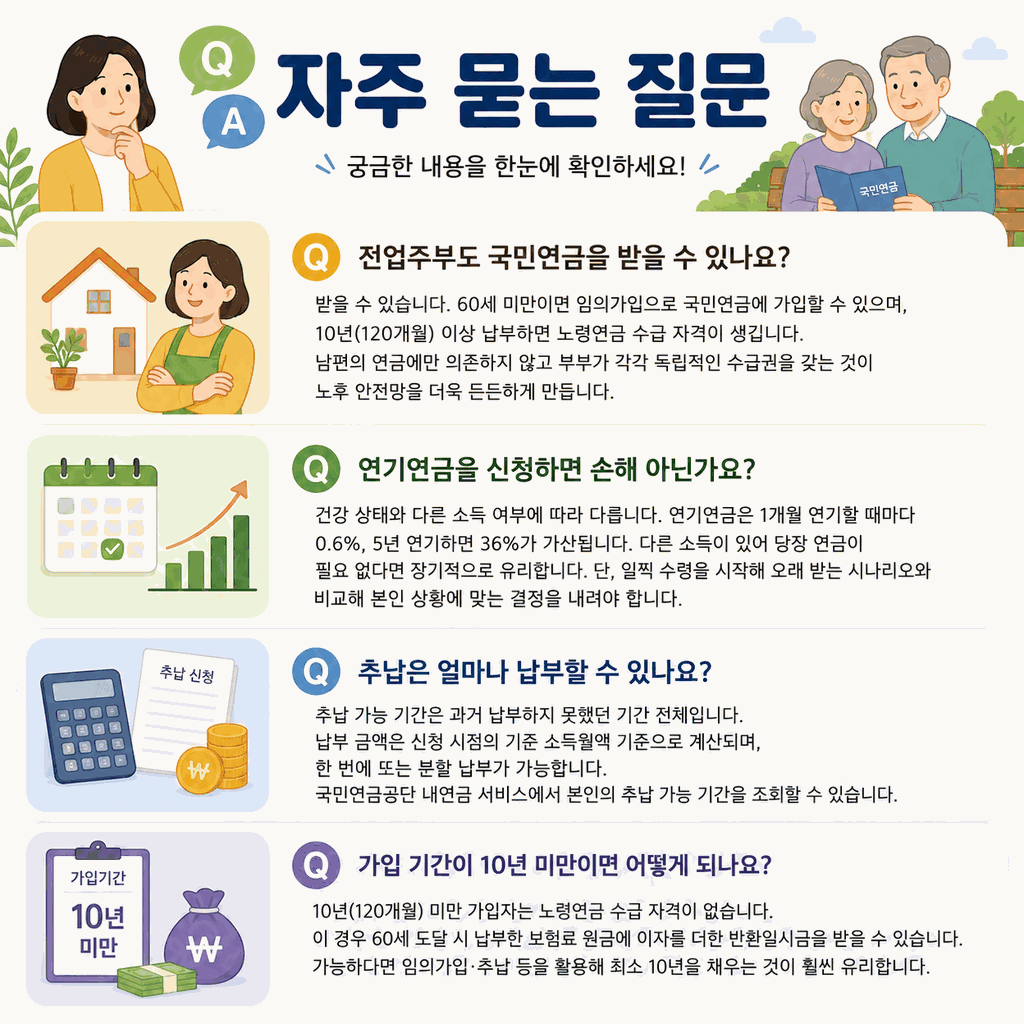
전업주부도 국민연금을 받을 수 있나요?
받을 수 있습니다. 60세 미만이면 임의가입으로 국민연금에 가입할 수 있으며, 10년(120개월) 이상 납부하면 노령연금 수급 자격이 생깁니다. 남편의 연금에만 의존하지 않고 부부가 각각 독립적인 수급권을 갖는 것이 노후 안전망을 더욱 든든하게 만듭니다.
연기연금을 신청하면 손해 아닌가요?
건강 상태와 다른 소득 여부에 따라 다릅니다. 연기연금은 1개월 연기할 때마다 0.6%, 5년 연기하면 36%가 가산됩니다. 다른 소득이 있어 당장 연금이 필요 없다면 장기적으로 유리합니다. 단, 일찍 수령을 시작해 오래 받는 시나리오와 비교해 본인 상황에 맞는 결정을 내려야 합니다.
추납은 얼마나 납부할 수 있나요?
추납 가능 기간은 과거 납부하지 못했던 기간 전체입니다. 납부 금액은 신청 시점의 기준 소득월액 기준으로 계산되며, 한 번에 또는 분할 납부가 가능합니다. 국민연금공단 내연금 서비스에서 본인의 추납 가능 기간을 조회할 수 있습니다.
가입 기간이 10년 미만이면 어떻게 되나요?
10년(120개월) 미만 가입자는 노령연금 수급 자격이 없습니다. 이 경우 60세 도달 시 납부한 보험료 원금에 이자를 더한 반환일시금을 받을 수 있습니다. 가능하다면 임의가입·추납 등을 활용해 최소 10년을 채우는 것이 훨씬 유리합니다.
마무리
부부 합산 월 554만원 수령은 30년 가까운 성실한 납부와 연기연금이라는 전략적 선택의 결과입니다. 지금 당장 국민연금공단 내연금 서비스에서 내 가입 내역과 예상 수령액을 확인하고, 공백 기간이 있다면 추납·임의가입 등 제도를 적극 활용하는 것이 노후 준비의 첫걸음입니다.