
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
달봉이의 생활연구소입니다.
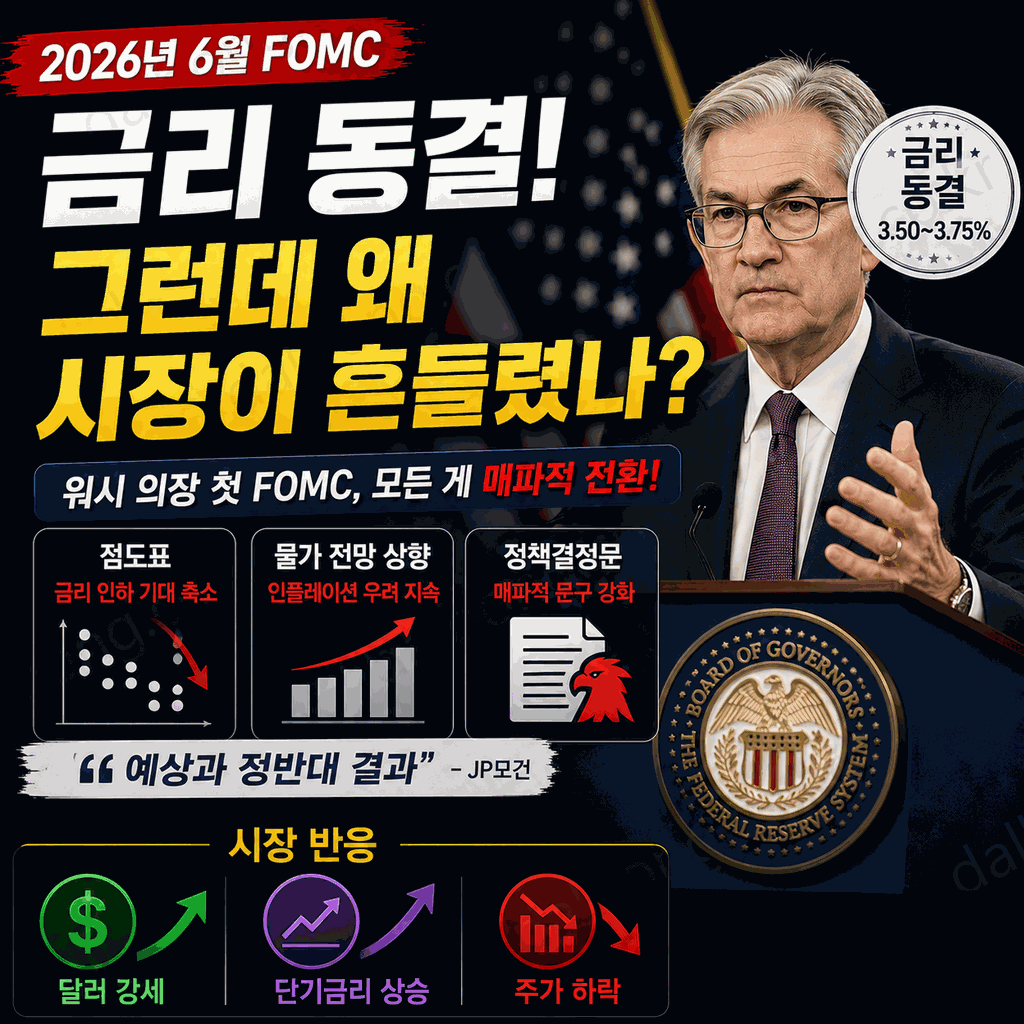
2026년 6월 17일(현지시간) 케빈 워시 신임 의장 체제의 첫 FOMC가 열렸습니다. 기준금리는 예상대로 3.50~3.75% 동결됐습니다. 만장일치였습니다. 그러나 시장 기대와 달리 점도표·물가 전망·정책결정문 모두 매파적으로 전환됐습니다. JP모건은 “예상과 정반대 결과”라고 평가했습니다. 워시 의장 기자회견 이후 달러 강세, 단기금리 상승, 주가 하락이 나타났습니다. FOMC 결과 핵심 내용을 정리했습니다.
- 금리 결정: 3.50~3.75% 동결 (만장일치 12:0)
- 점도표 변화: 2026년 말 중간값 3.4% → 3.8% 상향
- 연내 인상 전망: 위원 18명 중 9명 “연내 최소 1회 인상 예상”
- PCE 물가 전망: 2.7% → 3.6% 대폭 상향
- 정책결정문: 완화 편향 문구·포워드 가이던스 삭제
- 워시 발언: 점도표 재검토·포워드 가이던스 축소 예고
이번 FOMC의 배경
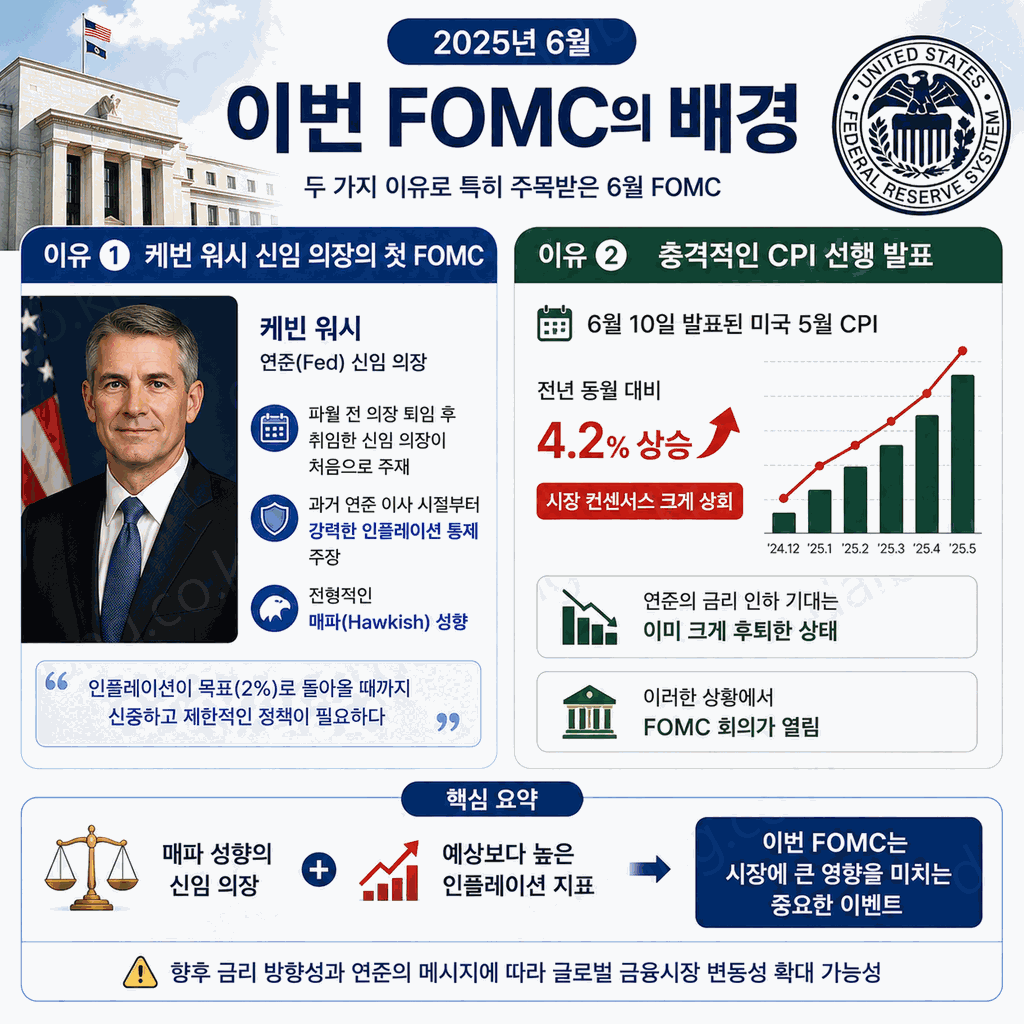
이번 6월 FOMC는 두 가지 이유로 특히 주목받았습니다.
파월 전 의장 퇴임 후 취임한 케빈 워시 의장이 처음으로 주재하는 FOMC였습니다. 워시 의장은 과거 연준 이사 시절부터 강력한 인플레이션 통제를 주장해 온 전형적인 매파 성향으로 알려져 있습니다.
이유 ② 충격적인 CPI 선행 발표
6월 10일 발표된 미국 5월 CPI가 전년 동월 대비 4.2% 상승을 기록하며 시장 컨센서스를 크게 상회했습니다. 연준의 금리 인하 기대는 이미 크게 후퇴한 상태에서 FOMC가 열렸습니다.
금리 결정 결과
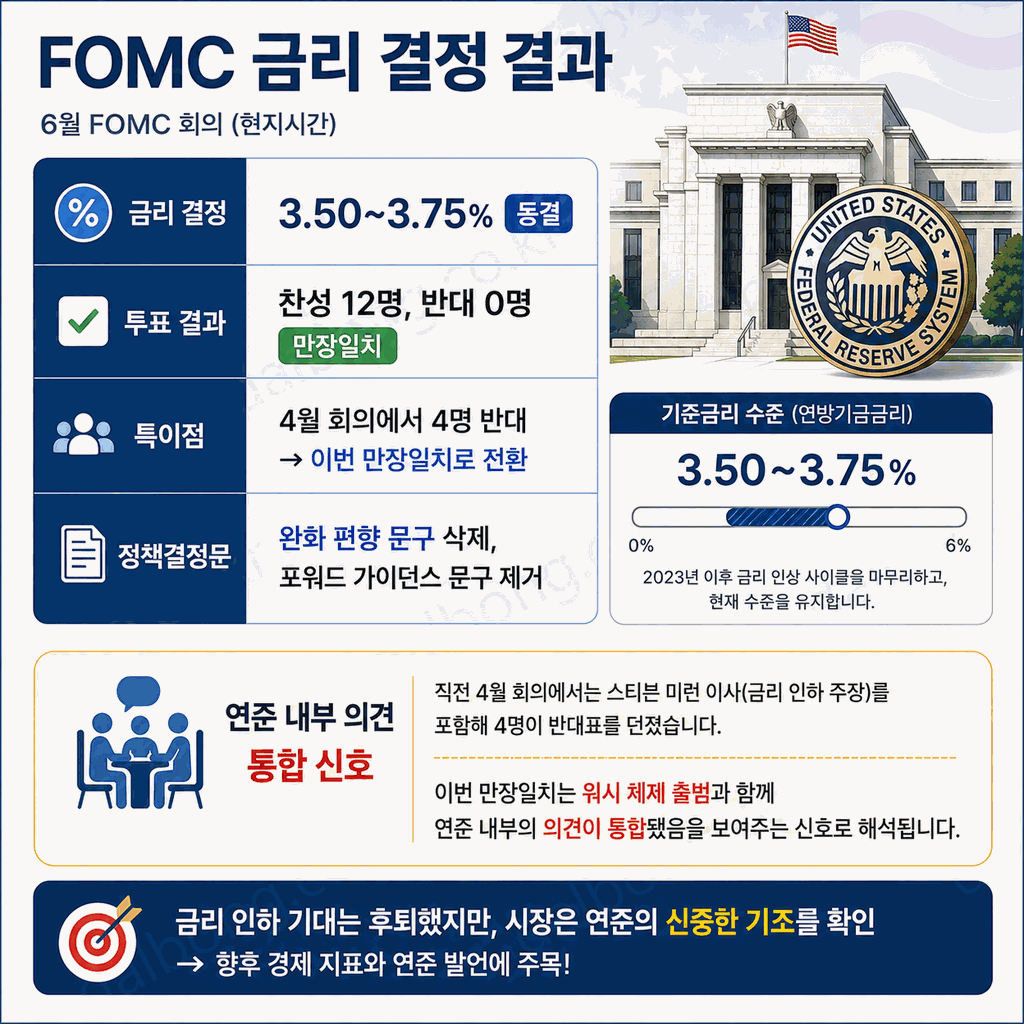
| 항목 | 내용 |
|---|---|
| 금리 결정 | 3.50~3.75% 동결 |
| 투표 결과 | 찬성 12명, 반대 0명 (만장일치) |
| 특이점 | 4월 회의에서 4명 반대 → 이번 만장일치로 전환 |
| 정책결정문 | 완화 편향 문구 삭제, 포워드 가이던스 문구 제거 |
점도표 변화 — 핵심
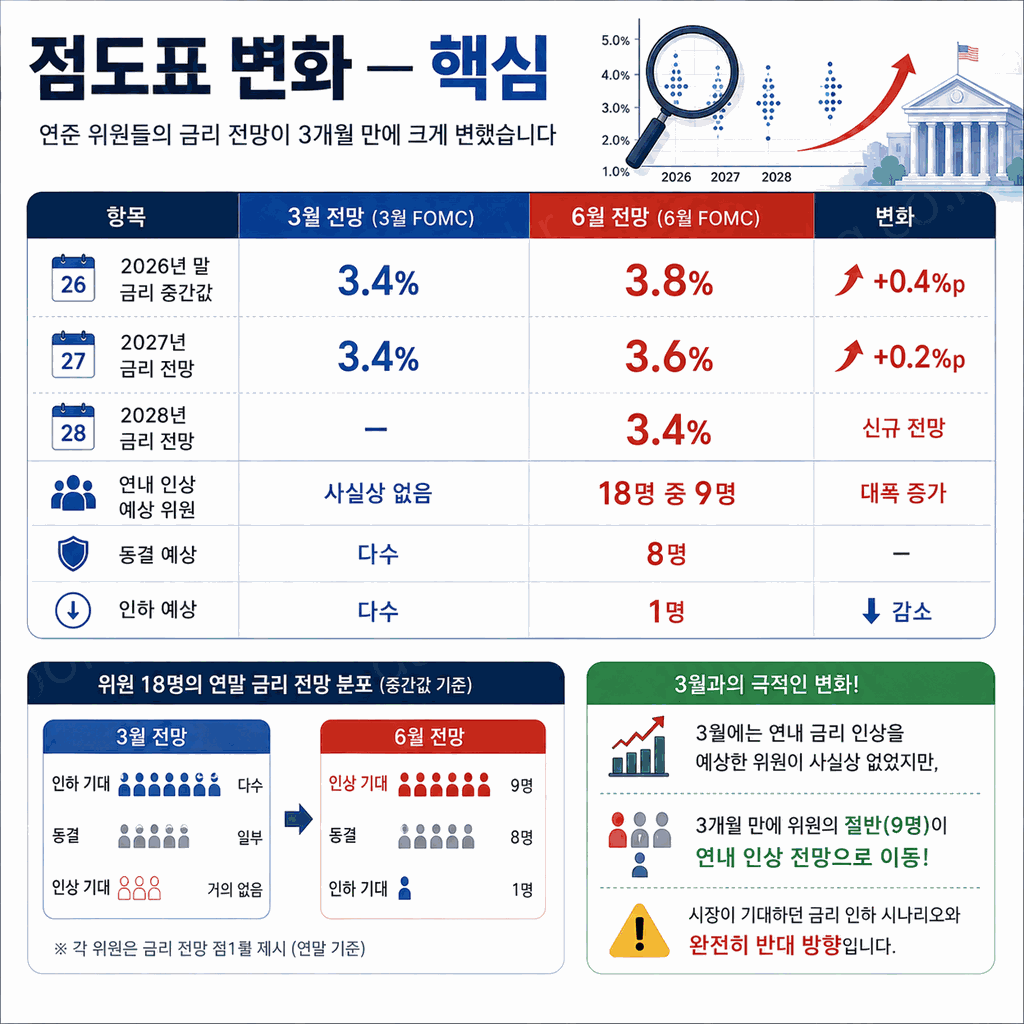
| 항목 | 3월 전망 | 6월 전망 |
|---|---|---|
| 2026년 말 금리 중간값 | 3.4% | 3.8% (상향) |
| 2027년 금리 전망 | 3.4% | 3.6% (상향) |
| 2028년 금리 전망 | – | 3.4% (상향) |
| 연내 인상 예상 위원 | 사실상 없음 | 18명 중 9명 |
| 동결 예상 | 다수 | 8명 |
| 인하 예상 | 다수 | 1명 |
3월 전망에서 연내 금리 인상을 예상한 위원이 사실상 없었습니다. 3개월 만에 위원의 절반(9명)이 연내 인상 전망으로 이동했습니다. 시장이 기대하던 금리 인하 시나리오와 완전히 반대 방향입니다.
경제 전망(SEP) 변화
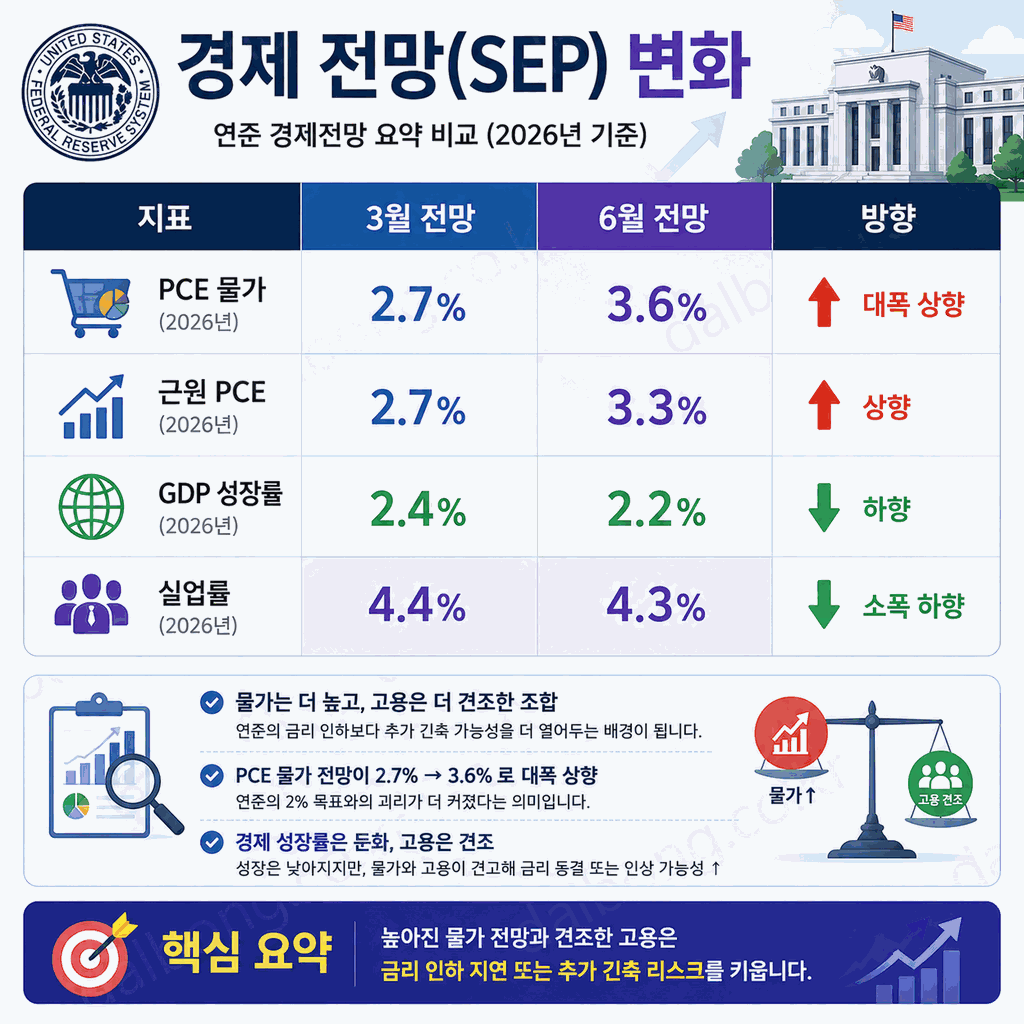
| 지표 | 3월 전망 | 6월 전망 | 방향 |
|---|---|---|---|
| PCE 물가 (2026년) | 2.7% | 3.6% | ↑ 대폭 상향 |
| 근원 PCE (2026년) | 2.7% | 3.3% | ↑ 상향 |
| GDP 성장률 (2026년) | 2.4% | 2.2% | ↓ 하향 |
| 실업률 (2026년) | 4.4% | 4.3% | ↓ 소폭 하향 |
워시 의장 첫 기자회견 발언
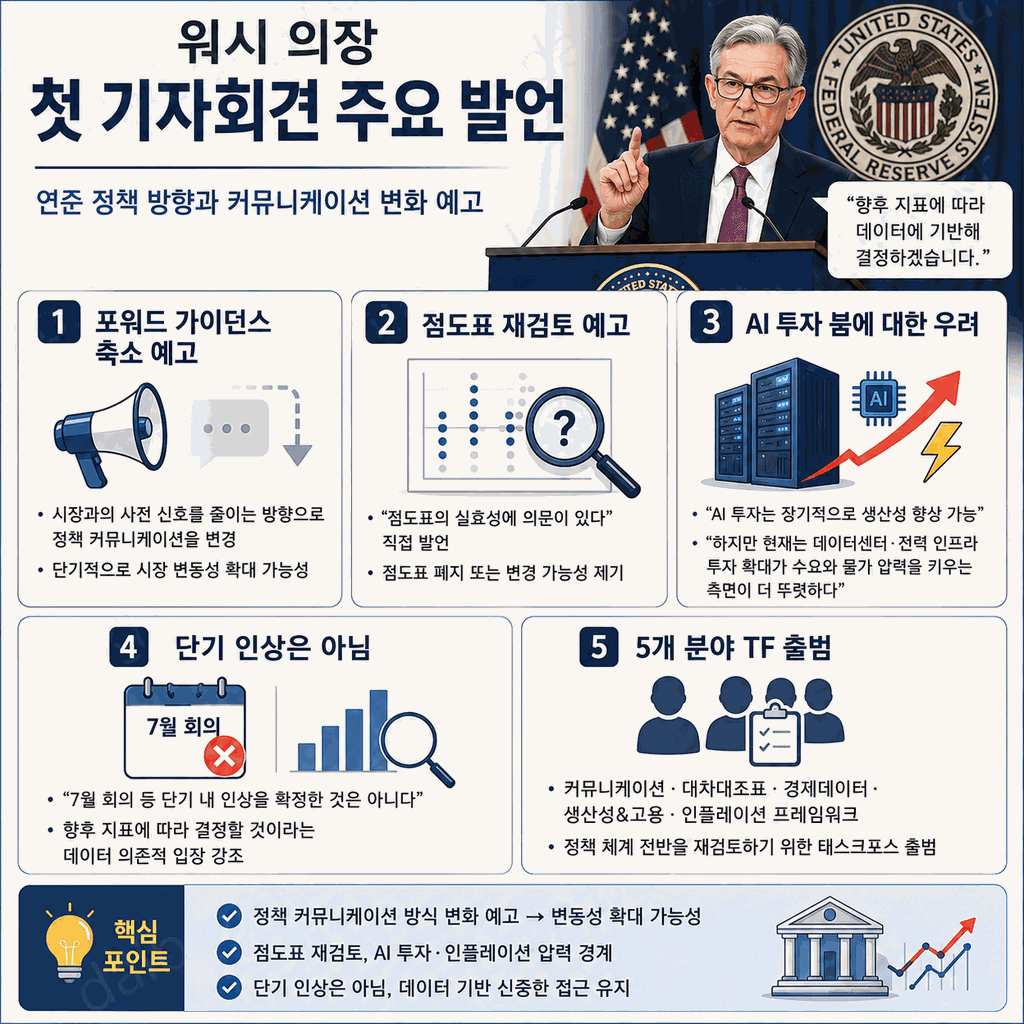
워시 의장은 시장과의 사전 신호를 줄이는 방향으로 정책 커뮤니케이션을 바꾸겠다고 예고했습니다. 포워드 가이던스 축소는 단기적으로 시장 변동성을 키울 수 있습니다.
② 점도표 재검토 예고
“점도표의 실효성에 의문이 있다”고 직접 발언했습니다. 점도표 폐지 또는 변경 가능성이 제기됐습니다.
③ AI 투자 붐에 대한 우려
“AI 투자가 장기적으로 생산성을 높일 수 있지만, 현재는 데이터센터·전력 인프라 투자 확대를 통해 수요와 물가 압력을 키우는 측면이 더 뚜렷하다”고 밝혔습니다.
④ 단기 인상은 아님
“7월 회의 등 단기 내 인상을 확정한 것은 아니다”라고 선을 그었습니다. 향후 지표에 따라 결정할 것이라는 데이터 의존적 입장을 강조했습니다.
⑤ 5개 분야 TF 출범
커뮤니케이션·대차대조표·경제데이터·생산성&고용·인플레이션 프레임워크 5개 분야 태스크포스 출범을 발표했습니다.
시장 반응
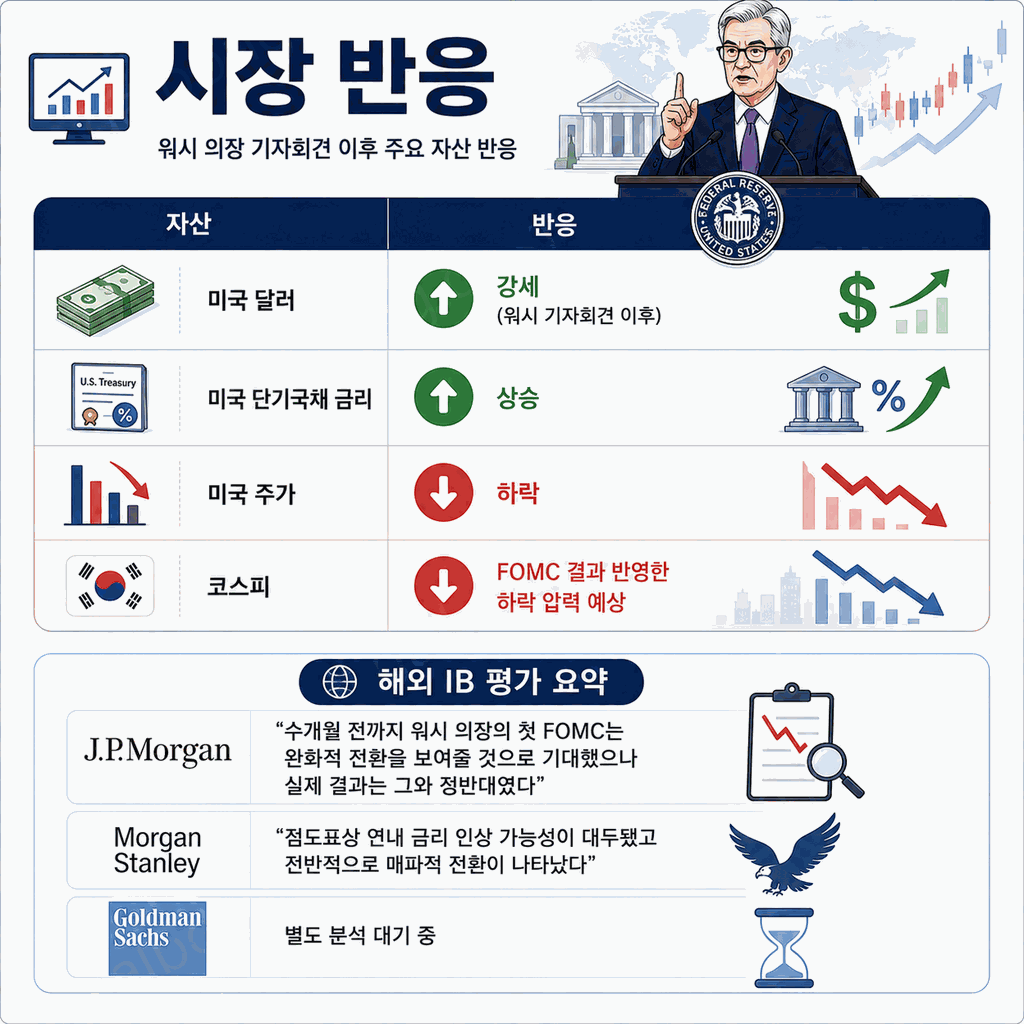
| 자산 | 반응 |
|---|---|
| 미국 달러 | 강세 (워시 기자회견 이후) |
| 미국 단기국채 금리 | 상승 |
| 미국 주가 | 하락 |
| 코스피 | FOMC 결과 반영한 하락 압력 예상 |
JP모건: “수개월 전까지 워시 의장의 첫 FOMC는 완화적 전환을 보여줄 것으로 기대했으나 실제 결과는 그와 정반대였다”
모건스탠리: “점도표상 연내 금리 인상 가능성이 대두됐고 전반적으로 매파적 전환이 나타났다”
골드만삭스: 별도 분석 대기 중
투자자 시사점
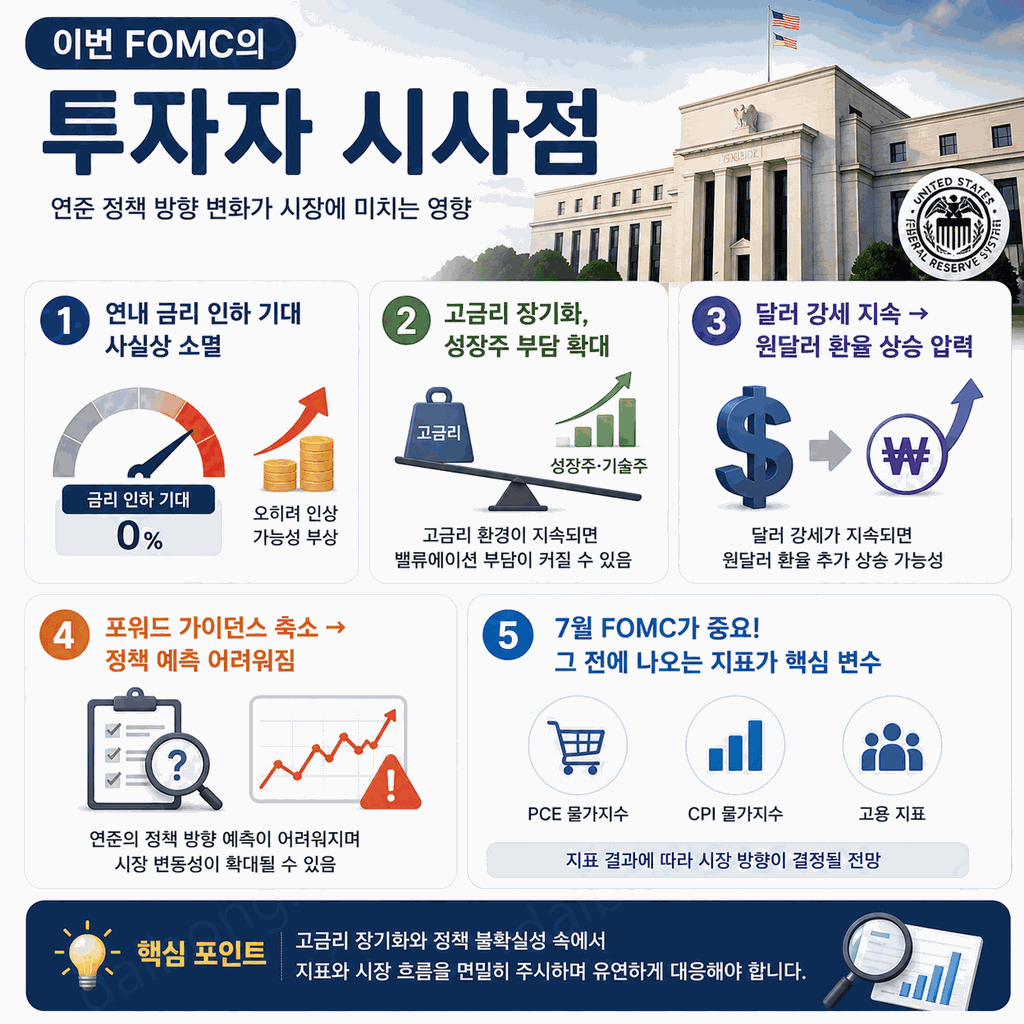
① 연내 금리 인하 기대가 사실상 소멸했습니다. 오히려 인상 가능성이 부상했습니다.
② 고금리 장기화 환경이 지속될 경우 성장주·기술주의 밸류에이션 부담이 커질 수 있습니다.
③ 달러 강세 지속 → 한국 원달러 환율 추가 상승 압력 가능성이 있습니다.
④ 포워드 가이던스 축소 → 연준 정책 예측이 더 어려워지며 변동성이 확대될 수 있습니다.
⑤ 7월 FOMC가 중요합니다. 그 전에 발표되는 PCE·CPI·고용 지표가 핵심 변수입니다.
자주 묻는 질문
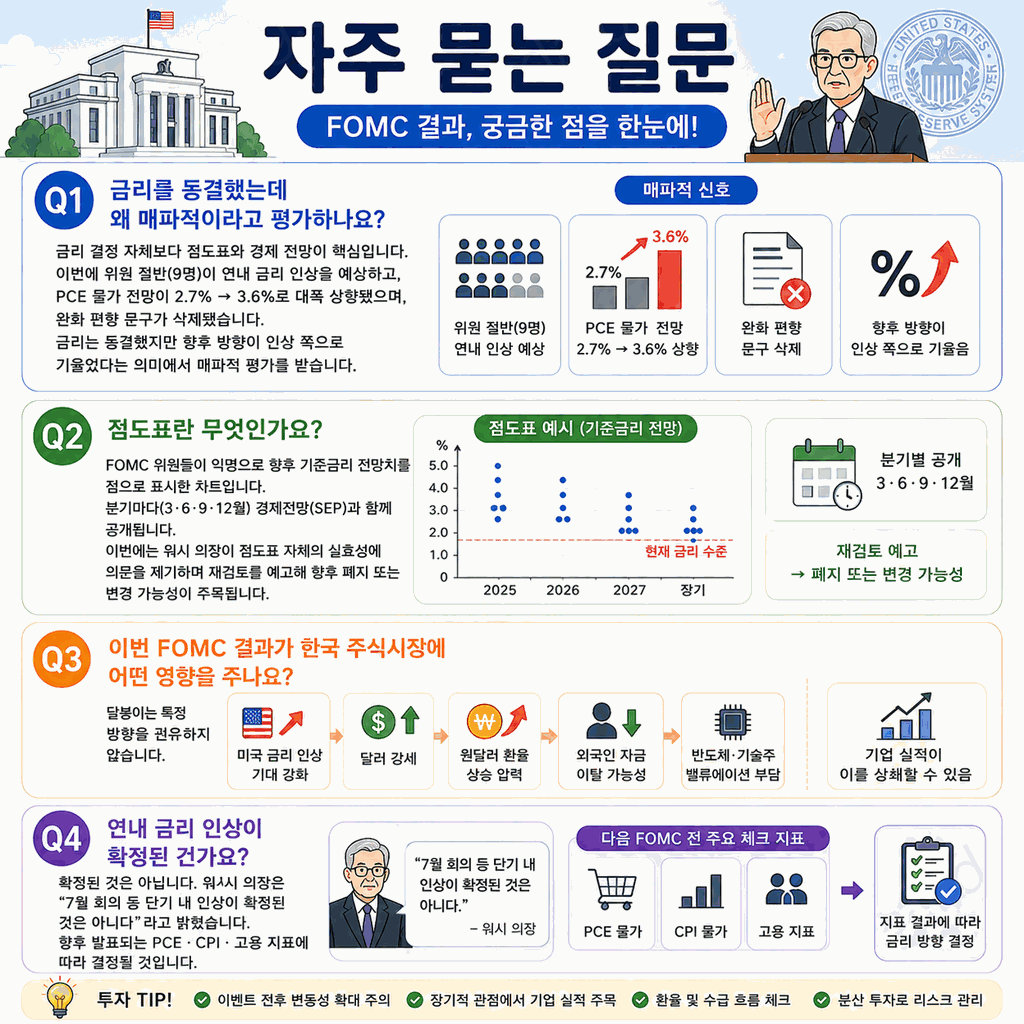
금리를 동결했는데 왜 매파적이라고 평가하나요?
금리 결정 자체보다 점도표와 경제 전망이 핵심입니다. 이번에 위원 절반(9명)이 연내 금리 인상을 예상하고, PCE 물가 전망이 2.7%에서 3.6%로 대폭 상향됐으며, 완화 편향 문구가 삭제됐습니다. 금리는 동결했지만 향후 방향이 인상 쪽으로 기울었다는 의미에서 매파적 평가를 받습니다.
점도표란 무엇인가요?
FOMC 위원들이 익명으로 향후 기준금리 전망치를 점으로 표시한 차트입니다. 분기마다(3·6·9·12월) 경제전망(SEP)과 함께 공개됩니다. 이번에는 워시 의장이 점도표 자체의 실효성에 의문을 제기하며 재검토를 예고해 향후 폐지 또는 변경 가능성이 주목됩니다.
이번 FOMC 결과가 한국 주식시장에 어떤 영향을 주나요?
달봉이는 특정 방향을 권유하지 않습니다. 미국 금리 인상 기대 강화 → 달러 강세 → 원달러 환율 상승 압력 → 외국인 자금 이탈 가능성으로 이어질 수 있습니다. 반도체·기술주 중심의 코스피에서 밸류에이션 부담이 커질 수 있으나 기업 실적이 이를 상쇄할 수 있습니다.
연내 금리 인상이 확정된 건가요?
확정된 것은 아닙니다. 워시 의장은 “7월 회의 등 단기 내 인상이 확정된 것은 아니다”라고 밝혔습니다. 향후 발표되는 PCE·CPI·고용 지표에 따라 결정될 것입니다. 다음 FOMC 전에 발표되는 주요 경제 지표를 체크하는 것이 중요합니다.
마무리
6월 FOMC는 금리 동결이었지만 내용은 매파적이었습니다. 점도표 상향, 물가 전망 대폭 상향, 완화 편향 문구 삭제, 포워드 가이던스 축소 예고까지. 시장이 기대하던 금리 인하 시나리오는 사실상 소멸했고, 연내 인상 가능성이 부상했습니다. 환율과 6월 남은 이벤트(PCE)를 함께 체크하세요. 달봉이는 특정 종목의 매수·매도를 권유하지 않습니다.